TSA for LCE ลดความซับซ้อน เพิ่มความคล่องตัวของธุรกิจ
โดย
 |
| |
TSA for LCE ลดความซับซ้อน เพิ่มความคล่องตัวของธุรกิจ
|
วิชาชีพการสอบบัญชีกำลังก้าวเข้าสู่จุดเปลี่ยนสำคัญที่จะส่งผลกระทบต่อนักบัญชีและผู้สอบบัญชีทั้งประเทศ เมื่อคณะกรรมการมาตรฐานการสอบบัญชีและการให้ความเชื่อมั่นระหว่างประเทศ (IAASB) ได้อนุมัติมาตรฐานการสอบบัญชีฉบับใหม่ที่เรียกว่า International Standard on Auditing for Audits of Financial Statements of Less Complex Entities (ISA for LCE) ในเดือนกันยายน พ.ศ. 2566 โดยมีผลบังคับใช้สำหรับรอบระยะเวลาบัญชีที่เริ่มในหรือหลังวันที่ 15 ธันวาคม พ.ศ. 2568
สำหรับประเทศไทย สภาวิชาชีพบัญชี ในพระบรมราชูปถัมภ์ ได้เผยแพร่ร่างมาตรฐานการสอบบัญชีสำหรับการตรวจสอบงบการเงินของกิจการที่มีความซับซ้อนน้อย (TSA for LCE) เพื่อรับฟังความคิดเห็น และเมื่อวันที่ 11 ธันวาคม 2568 สภาวิชาชีพบัญชีได้ออกประกาศ มาตรฐานการสอบบัญชีสำหรับการตรวจสอบงบการเงินของกิจการที่มีความซับซ้อนน้อย (TSA for LCE) และบทแก้ไขเพิ่มเติมเพื่อให้สอดคล้องกับมาตรฐานการสอบบัญชีสำหรับการตรวจสอบงบการเงินของกิจการที่มีความซับซ้อนน้อย ให้ถือปฏิบัติกับการตรวจสอบงบการเงินสำหรับกิจการที่มีความซับซ้อนน้อย สำหรับรอบบัญชีที่เริ่มในหรือหลังวันที่ 15 ธันวาคม 2568
การเปลี่ยนแปลงครั้งนี้มีความสำคัญอย่างยิ่ง เนื่องจากกิจการขนาดเล็กและกิจการที่มีความซับซ้อนน้อยคิดเป็นสัดส่วนมากกว่าร้อยละ 90 ของกิจการทั้งหมดทั่วโลก และในประเทศไทยกิจการส่วนใหญ่เป็น SMEs และกิจการครอบครัวที่มีลักษณะไม่ซับซ้อน
บทความนี้มีวัตถุประสงค์เพื่อวิเคราะห์ผลกระทบสำคัญที่คาดว่าจะเกิดขึ้นจากการนำ TSA for LCE มาใช้ในประเทศไทย ทั้งในเชิงโอกาสและความท้าทาย พร้อมข้อเสนอแนะเชิงปฏิบัติสำหรับผู้มีส่วนได้เสียทุกฝ่าย
ที่มาและเหตุผลในการพัฒนามาตรฐาน
ความท้าทายของมาตรฐาน ISA ฉบับเต็ม
ตั้งแต่การดำเนินโครงการปรับปรุงมาตรฐาน ISA ให้มีความชัดเจนยิ่งขึ้น (Clarity Project) ในช่วงปี พ.ศ. 2548-2552 มาตรฐานการสอบบัญชีระหว่างประเทศได้รับการออกแบบให้สามารถใช้ได้กับการตรวจสอบกิจการทุกขนาดและทุกระดับความซับซ้อน อย่างไรก็ตาม จากการทบทวนหลังการนำมาตรฐานไปใช้ที่เสร็จสิ้นในปี พ.ศ. 2556 พบว่ามีข้อกังวลเกี่ยวกับความสามารถในการปรับขนาด (Scalability) และความเหมาะสมตามสัดส่วน (Proportionality) ของข้อกำหนดภายในมาตรฐาน ISA
ผู้มีส่วนได้เสียหลายฝ่ายแสดงความกังวลว่าปริมาณและความซับซ้อนของมาตรฐานอาจส่งผลให้เกิดความท้าทายในการสอบบัญชีกิจการที่มีความซับซ้อนน้อย โดยเฉพาะอย่างยิ่งเมื่อมาตรฐานสำคัญหลายฉบับได้รับการปรับปรุงให้มีความละเอียดและซับซ้อนมากขึ้น เช่น มาตรฐาน ISA 540 (ฉบับปรับปรุง) เกี่ยวกับการสอบบัญชีประมาณการทางบัญชี และมาตรฐาน ISA 315 (ฉบับปรับปรุง พ.ศ. 2562) เกี่ยวกับการระบุและประเมินความเสี่ยงจากการแสดงข้อมูลที่ขัดต่อข้อเท็จจริงอันเป็นสาระสำคัญ
กระบวนการพัฒนา ISA for LCE
IAASB ได้เริ่มต้นโครงการศึกษาเรื่องการสอบบัญชีกิจการที่มีความซับซ้อนน้อยอย่างจริงจังในปี พ.ศ. 2562 โดยเผยแพร่เอกสารรับฟังความคิดเห็นในเดือนเมษายน พ.ศ. 2562 ซึ่งสำรวจทางเลือกต่าง ๆ ในการจัดการกับความท้าทายในการประยุกต์ใช้มาตรฐาน ISA กับกิจการดังกล่าว
จากความคิดเห็นที่ได้รับ IAASB ตัดสินใจดำเนินการใน 2 แนวทางคู่ขนาน คือ (1) การจัดการกับประเด็นความซับซ้อน ความเข้าใจได้ ความสามารถในการปรับขนาด และความเหมาะสมตามสัดส่วนในมาตรฐาน ISA โดยรวม และ (2) การพัฒนามาตรฐานแยกต่างหากสำหรับการสอบบัญชีกิจการที่มีความซับซ้อนน้อย
ร่างมาตรฐาน ISA for LCE ฉบับแรกได้รับการเผยแพร่เพื่อรับฟังความคิดเห็นในเดือนกรกฎาคม พ.ศ. 2564 และได้รับความคิดเห็นจากผู้มีส่วนได้เสีย 145 ฉบับ ภายหลังจากการปรับปรุงตามความคิดเห็นที่ได้รับอย่างละเอียดถี่ถ้วน IAASB ได้อนุมัติมาตรฐาน ISA for LCE ฉบับสุดท้ายในเดือนกันยายน พ.ศ. 2566
ลักษณะเด่นของมาตรฐาน TSA for LCE
การออกแบบเป็นมาตรฐานที่ใช้งานได้อิสระ
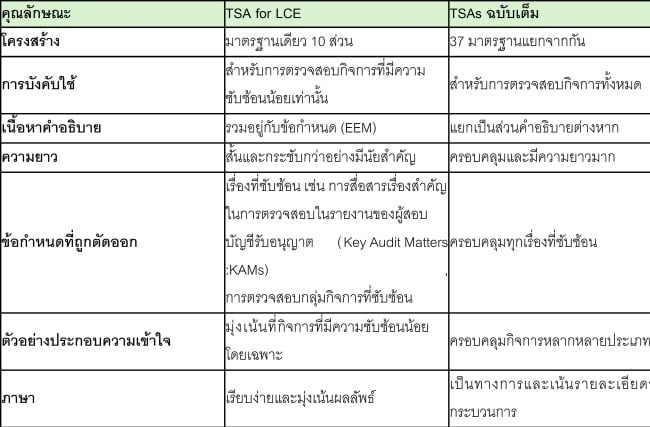
มาตรฐาน TSA for LCE ได้รับการออกแบบให้เป็นมาตรฐานที่สามารถใช้งานได้โดยอิสระและครบถ้วนในตัวเอง (Stand-alone Standard) โดยไม่จำเป็นต้องอ้างอิงไปยังข้อกำหนดหรือคำแนะนำในมาตรฐาน TSA ฉบับเต็ม ลักษณะเด่นที่สำคัญของมาตรฐาน TSA for LCE ประกอบด้วย 3 ประการหลัก และตารางเปรียบเทียบข้อแตกต่างของมาตรฐาน TSA for LCE กับ TSA ฉบับเต็ม ดังนี้
1. โครงสร้างตามลำดับขั้นตอนการทำงาน มาตรฐานเรียงตามลำดับขั้นตอนของการสอบบัญชี โดยจัดกลุ่มข้อกำหนดและคำอธิบายที่เกี่ยวข้องเป็น “ส่วน” ต่าง ๆ และจัดเรียงตามลำดับการทำงานจริง ซึ่งแตกต่างจากมาตรฐาน TSA ที่จัดกลุ่มตามหัวข้อเรื่อง มาตรฐานประกอบด้วยส่วนสำคัญคือ ส่วนเกี่ยวกับอำนาจการใช้มาตรฐาน ส่วนที่ 1-9 ที่ครอบคลุมตั้งแต่การตกลงรับงานจนถึงการรายงาน และส่วนที่ 10 สำหรับการสอบบัญชีงบการเงินรวมของกลุ่มกิจการ
2. หลักการเขียนที่เน้นความชัดเจน มาตรฐานใช้หลักการเขียนที่เน้นความชัดเจนและความกระชับ โดยหลีกเลี่ยงการใช้รายการแบบหลายชั้นหรือรายการยาว ๆ มาตรฐานใช้การลำดับตัวเลขที่เรียบง่าย จำกัดจำนวนหัวข้อย่อย และนำเสนอแนวคิดหนึ่งแนวคิดต่อหนึ่งย่อหน้า
3. คำอธิบายที่จำเป็น มาตรฐานรวมเฉพาะ “คำอธิบายสำคัญ” (Essential Explanatory Material : EEM) ในตัวมาตรฐานเอง โดยจำกัดเฉพาะกรณีที่คำอธิบายมีความสำคัญอย่างยิ่งต่อการเข้าใจหรือการประยุกต์ใช้ข้อกำหนด
ตารางเปรียบเทียบข้อแตกต่างของมาตรฐาน TSA for LCE กับ TSA ฉบับเต็ม
ขอบเขตการใช้และคำจำกัดความ
มาตรฐานกำหนดขอบเขตผ่าน 3 มิติหลัก ดังนี้
ข้อห้ามเฉพาะเจาะจง มาตรฐานห้ามใช้กับกิจการ 7 ประเภท ได้แก่
(1) กิจการที่มีหลักทรัพย์จดทะเบียนในตลาดหลักทรัพย์
(2) สถาบันการเงินรับฝาก
(3) บริษัทประกันภัย
(4) กองทุนผลประโยชน์พนักงาน
(5) กองทุนรวมและกองทุนการลงทุน
(6) กิจการที่กฎหมายห้ามใช้โดยเฉพาะเจาะจง และ
(7) การสอบบัญชีงบการเงินรวมของกลุ่มกิจการ เว้นแต่จะตรงตามเงื่อนไขข้อยกเว้นบางประการ
ลักษณะเชิงคุณภาพ มาตรฐานอธิบายลักษณะของกิจการที่มีความซับซ้อนน้อย เช่น โครงสร้างองค์กรที่ค่อนข้างตรงไปตรงมาและมีสายการรายงานน้อย กิจกรรมทางธุรกิจและการดำเนินงานที่ไม่ซับซ้อน สภาพแวดล้อมด้านเทคโนโลยีสารสนเทศที่ไม่ซับซ้อน และประมาณการทางบัญชีที่ไม่มีความไม่แน่นอนสูง
เกณฑ์เชิงปริมาณ มาตรฐานกำหนดให้หน่วยงานนิติบัญญัติหรือหน่วยงานกำกับดูแล หรือหน่วยงานท้องถิ่นที่มีอำนาจกำหนดมาตรฐาน กำหนดเกณฑ์เชิงปริมาณเพิ่มเติมสำหรับเขตอำนาจศาลของตน เพื่อจำกัดขอบเขตการใช้มาตรฐานให้เหมาะสมกับบริบทท้องถิ่น
ระดับความเชื่อมั่นเทียบเท่า TSA ฉบับเต็ม
ประเด็นสำคัญที่ต้องเน้นย้ำคือ มาตรฐาน TSA for LCE ให้ความเชื่อมั่นในระดับสมเหตุสมผล (Reasonable Assurance) ซึ่งเป็นระดับเดียวกับการสอบบัญชีตามมาตรฐาน ISA ฉบับเต็ม นี่หมายความว่าทั้ง 2 มาตรฐานมีวัตถุประสงค์เดียวกันคือเพื่อให้ผู้สอบบัญชีได้รับหลักฐานการสอบบัญชีที่เพียงพอและเหมาะสมเพื่อลดความเสี่ยงจากการสอบบัญชีให้อยู่ในระดับที่ยอมรับได้ต่ำ
อย่างไรก็ตาม รายงานของผู้สอบบัญชีจะต้องระบุอย่างชัดเจนว่าการสอบบัญชีดำเนินการตามมาตรฐาน TSA for LCE ทั้งในส่วนความเห็นและในส่วนเกณฑ์ในการแสดงความเห็น เพื่อความโปร่งใสและเพื่อให้ผู้ใช้งบการเงินทราบว่ามาตรฐานใดถูกนำมาใช้ในการสอบบัญชี
|
จากบทความ “มาตรฐานการสอบบัญชีใหม่ ลดความซับซ้อน เพิ่มความคล่องตัวของธุรกิจ”
Section: Cover Story/ Column: Cover Story อ่านบทความฉบับสมบูรณ์ได้ที่
วารสารเอกสารภาษีอากร ปีที่ 45 ฉบับที่ 533 เดือนกุมภาพันธ์ 2569 หรือสมัครสมาชิก “วารสารเอกสารภาษีอากร”
เพื่อรับสิทธิอ่านและสืบค้นบทความ ผ่านระบบ e- Magazine Index
|
|
| |
| |
|
|

|