|
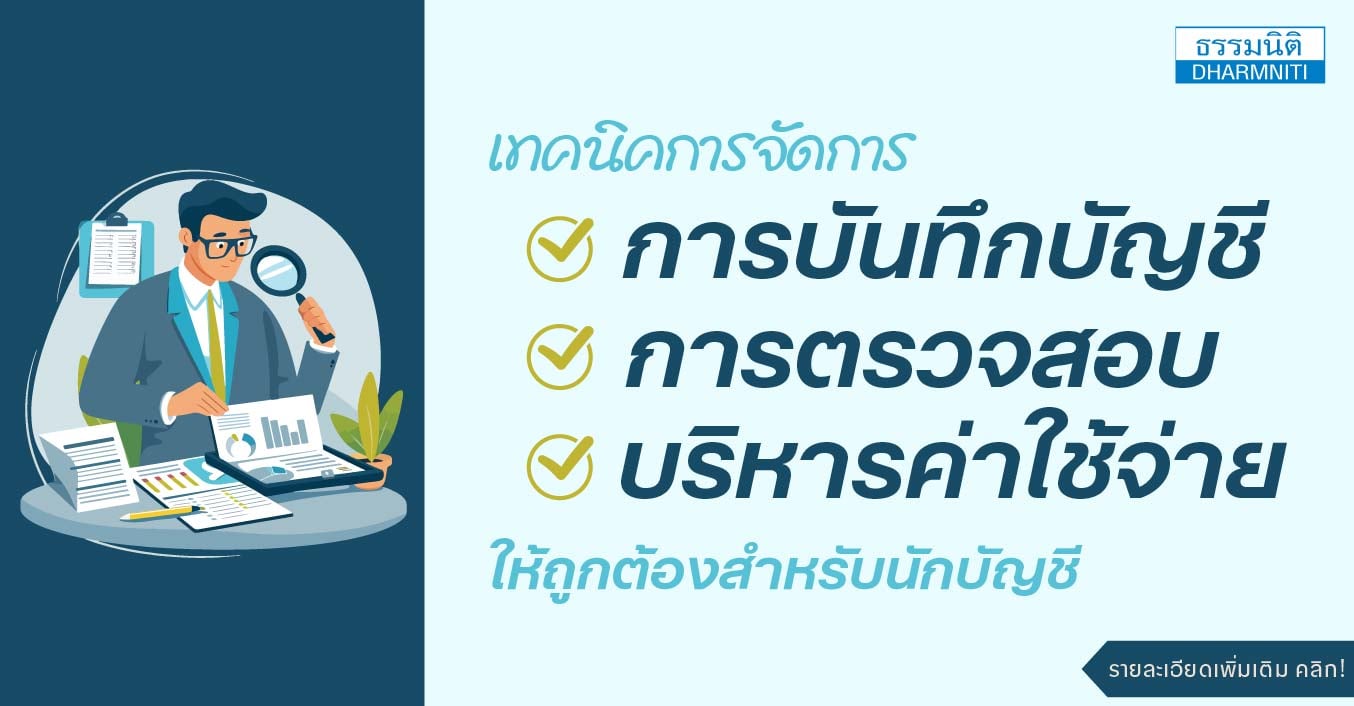
- ปิดจุดเสี่ยงค่าใช้จ่ายปลายงวด ค่าใช้จ่ายค้างจ่าย ค่าใช้จ่ายล่วงหน้า การตรวจสอบ Cut-off
- สัญญาณเตือนความผิดปกติของค่าใช้จ่าย
- ยกระดับการบริหารค่าใช้จ่ายด้วย Budget Variance, Cost Center, ระบบควบคุมภายใน เพื่อช่วยลดต้นทุนและเพิ่มกำไรให้แก่องค์กร
วิทยากรโดย ดร.รุจิรัตน์ ปาลีพัฒน์สกุล
หัวข้อสัมมนา
1. หลักการและประเภทของค่าใช้จ่าย
1.1 หลักการและเหตุผลในการจัดการค่าใช้จ่าย
- ความสำคัญของค่าใช้จ่ายในงบการเงิน
- ความสัมพันธ์ของการจัดการค่าใช้จ่ายและผลกำไรขององค์กร
- หลักการของค่าใช้จ่ายที่ไม่สมบูรณ์ (Incomplete Expenses)
- ตัวอย่างรูปแบบของค่าใช้จ่ายที่ไม่อาจคาดการณ์ได้ในธุรกิจ
- ความเสี่ยงทางบัญชีจากการจัดการค่าใช้จ่ายไม่ถูกต้อง
1.2 ประเภทของค่าใช้จ่าย
- ค่าใช้จ่ายดำเนินงาน (Operating Expenses)
- ค่าใช้จ่ายทางการเงิน (Financial Expenses)
2. การบันทึกบัญชีค่าใช้จ่าย
2.1 หลักการบันทึกบัญชีค่าใช้จ่าย
2.2 การใช้บัญชีประเภทต่าง ๆ:
- ค่าใช้จ่ายล่วงหน้า (Prepaid Expenses)
- ค่าใช้จ่ายค้างจ่าย (Accrued Expenses)
- ค่าใช้จ่ายที่เกิดขึ้นซ้ำๆ (Recurring Expenses)
- ค่าใช้จ่ายที่ไม่เป็นตัวเงินหรือค่าใช้จ่ายที่เกิดจากการประมาณการ
2.3 การจัดทำเอกสารสนับสนุนค่าใช้จ่ายที่ต้องระมัดระวัง
2.4 การบันทึกบัญชีค่าใช้จ่ายสำหรับโครงการระยะยาว
- การแยกต้นทุนและค่าใช้จ่ายในโครงการ
- ค่าใช้จ่ายผันแปร
- ค่าใช้จ่ายคงที่
3. การใช้เอกสารประกอบการเบิกค่าใช้จ่าย
3.1 เอกสารสำคัญในระบบการจ่ายเงิน:
- ใบสำคัญจ่าย (Payment Voucher) และทะเบียนใบสำคัญจ่าย
- ใบสำคัญรับเงิน (Receipt Voucher) และทะเบียนคู่ค้า
- ใบรับรองแทนใบเสร็จรับเงิน
- ใบเบิกค่าเดินทาง
- ใบเบิกทดรองจ่ายและเคลียร์ทดรองจ่าย
- ใบเบิกค่ารับรอง
- ใบขออนุมัติค่าใช้จ่าย
- ใบเสนอราคา ใบสั่งซื้อ ใบส่งมอบงาน และเอกสารรับมอบงาน
3.2 การตรวจสอบและแก้ไขเอกสารที่ขาดความสมบูรณ์
4. การตรวจสอบค่าใช้จ่ายก่อนและหลังการบันทึกบัญชี
4.1 หลักการตรวจสอบค่าใช้จ่ายของนักบัญชี
4.2 จุดสำคัญที่ต้องตรวจสอบก่อนบันทึกบัญชีค่าใช้จ่าย
4.3 การตรวจสอบเอกสารเกี่ยวกับค่าใช้จ่ายที่มีความเสี่ยง
- ค่าใช้จ่ายที่ไม่มีบิลหรือบิลไม่สมบูรณ์
- ค่าเดินทาง ค่ายานพาหนะ และค่าเบี้ยเลี้ยง
- ค่าโฆษณาและประชาสัมพันธ์
- ค่ารับรอง
- ค่าส่งเสริมการขาย
- ค่าใช้จ่ายที่พนักงานหรือกรรมการสำรองจ่ายแทนกิจการ
- ค่าใช้จ่ายผ่านบัตรเครดิตส่วนตัว
- ค่าใช้จ่ายที่เกิดขึ้นช่วงใกล้วันสิ้นงวดบัญชี
4.4 การตรวจสอบ Cut-off ของค่าใช้จ่าย
- ค่าใช้จ่ายที่เกิดขึ้นแล้วแต่ยังไม่ได้รับเอกสาร
- ค่าใช้จ่ายที่ได้รับเอกสารแล้วแต่ยังไม่ได้รับบริการ
- ค่าใช้จ่ายที่จ่ายล่วงหน้าแต่บันทึกเป็นค่าใช้จ่ายทั้งจำนวน
- ค่าใช้จ่ายที่ควรตั้งค้างจ่ายแต่ไม่ได้บันทึก
- การตรวจสอบค่าใช้จ่ายช่วงปลายงวดและต้นงวดถัดไป
- ผลกระทบของการตัดงวดผิดต่องบกำไรขาดทุนและงบฐานะการเงิน
4.5 การตรวจสอบความถูกต้องของการจัดประเภทบัญชี
4.6 สัญญาณเตือนความผิดปกติของค่าใช้จ่าย
5. การบริหารค่าใช้จ่าย การลดต้นทุน และการควบคุมภายใน
5.1 การวางแผนงบประมาณค่าใช้จ่าย
- การกำหนดงบประมาณค่าใช้จ่ายตามแผนก โครงการ และกิจกรรม
- การกำหนดวงเงินอนุมัติค่าใช้จ่าย
- การกำหนดนโยบายค่าใช้จ่ายที่ชัดเจน
- การเปรียบเทียบงบประมาณกับค่าใช้จ่ายจริง
- การวิเคราะห์ผลต่างของค่าใช้จ่าย
5.2 การวิเคราะห์ค่าใช้จ่ายเพื่อการจัดการกำไรที่เหมาะสม
- การวิเคราะห์แนวโน้มค่าใช้จ่าย
- การวิเคราะห์ค่าใช้จ่ายตามศูนย์ต้นทุน
- การวิเคราะห์ค่าใช้จ่ายตามสัดส่วนรายได้
- การวิเคราะห์ค่าใช้จ่ายคงที่และค่าใช้จ่ายผันแปร
- การใช้ข้อมูลค่าใช้จ่ายเพื่อสนับสนุนการตัดสินใจของผู้บริหาร
5.3 การลดต้นทุนและเพิ่มประสิทธิภาพในการจัดการค่าใช้จ่าย
5.4 การวิเคราะห์เปรียบเทียบค่าใช้จ่าย
5.5 การควบคุมภายในเกี่ยวกับค่าใช้จ่ายและการจ่ายเงิน
- การแบ่งแยกหน้าที่ระหว่างผู้ขอเบิก ผู้อนุมัติ ผู้จ่ายเงิน และผู้บันทึกบัญชี
- การกำหนดอำนาจอนุมัติตามวงเงิน
- การจัดทำทะเบียนควบคุมใบสำคัญจ่าย
- การตรวจสอบรายการจ่ายซ้ำ
- การติดตามรายการค้างจ่าย
- การจัดทำ Checklist การตรวจสอบค่าใช้จ่ายก่อนบันทึกบัญชี
|

 : InternetExplorer เวอร์ชั่น 10
ขึ้นไป
 : Firefox เวอร์ชั่น 53 ขึ้นไป
 : Chrome เวอร์ชั่น 58 ขึ้นไป