สรุปมาตรฐาน TFRS for NPAEs ทั้ง 28 บทปัญหาในทางปฏิบัติและผลกระทบต่อการจัดทำงบการเงิน
บรรยายโดย อาจารย์ณัฏฐกิตติ์ ญเจริญปัญญายิ่ง
หัวข้อสัมมนา
1.สรุปความแตกต่างที่สำคัญของหลักการระหว่าง TFRS for NPAEs และ TFRS for PAEs2.ข้อกำหนดของมาตรฐาน NPAEs ที่สามารถเลือกใช้มาตรฐาน PAEs3.สรุปมาตรฐาน TFRS for NPAEs ทั้ง 28 บท ปัญหาในทางปฏิบัติ และผลกระทบต่อการจัดทำงบการเงิน -บทที่ 1 ความเป็นมาและวัตถุประสงค์ -บทที่ 2 ขอบเขต มีกิจการใดบ้างที่ต้องถือปฏิบัติตามมาตรฐานการรายงานทางการเงิน TFRS for NPAEs -บทที่ 3 กรอบแนวคิด คำว่าเนื้อหาสำคัญกว่ารูปแบบคืออะไร มีหลักการแนวคิดอย่างไร -บทที่ 4 การนำเสนองบการเงิน จะต้องจัดทำงบกำไรขาดทุนเบ็ดเสร็จ สำหรับกิจการ NPAEs และการปรับเปลี่ยนงบฐานะทางการเงินหรือไม่ -บทที่ 5 การเปลี่ยนแปลงนโยบายการการบัญชี มีประเด็นใดบ้างที่มีการเปลี่ยนแปลง -บทที่ 6 คำว่า “เงินสด” ในทางบัญชีคืออะไร มีการปรับเปลี่ยนอย่างไร -บทที่ 7 หลักเกณฑ์ในการรับรู้รายการใหม่ในเรื่อง หนี้สูญได้รับคืน -บทที่ 8 การวัดมูลค่าสินค้าคงเหลือของผลิตภัณฑ์ทางการเกษตรและนายหน้ามีแนวปฏิบัติที่แตกต่างไปจากเดิมอย่างไร -บทที่ 9 เงินลงทุน มีแนวปฏิบัติอย่างไรสำหรับเงินลงทุนในบริษัทย่อยเงินลงทุนในบริษัทย่อยเงินลงทุนในบริษัทร่วม เงินลงทุนในการร่วมค้า -บทที่ 10 ที่ดิน อาคาร และอุปกรณ์ ประเด็นสำคัญในการปรับเปลี่ยนวิธีการตีราคาใหม่และ อายุการใช้งานของที่ดินจำกัดหรือไม่ หลักเกณฑ์ใหม่ปฏิบัติอย่างไร -บทที่ 11 การเปลี่ยนอายุการใช้ประโยชน์สินทรัพย์ไม่มีตัวตนหลักเกณฑ์ใหม่เป็นอย่างไร และเรื่อง ระยะเวลาในการตัดจำหน่ายวิธีการใหม่มีวิธีปฏิบัติอย่างไร -บทที่ 12 อสังหาริมทรัพย์เพื่อการลงทุนใช้หลักเกณฑ์ใดในการตีราคาใหม่และการตีราคาใหม่ของวิธีมูลค่ายุติธรรม ต้องใช้การประเมินมูลค่าจากผู้ประเมินราคาอิสระหรือไม่ -บทที่ 13 การรวมต้นทุนการกู้ยืมที่เกี่ยวข้องกันเข้าราคาทุนของสินทรัพย์นั้นมีแนวปฎิบัติอย่างไร -บทที่ 14 สัญญาเช่า จากที่มีการปรับ “สัญญาเช่าการเงิน”เป็น “สัญญาเช่าเงินทุน” มีผลต่อการจัดทำบัญชีหรือไม่ อย่างไร -บทที่ 15 ภาษีเงินได้ มีแนวปฏิบัติและทางเลือกอย่างใดบ้าง -บทที่ 16 ประมาณการหนี้สิน หนี้สินที่อาจเกิดขึ้นและสินทรัพย์ที่อาจเกิดขึ้นกิจการต้องเปิดเผยรายละเอียดโดยสังเขปของสินทรัพย์ที่อาจจะเกิดขึ้นกิจการจะต้องปฏิบัติอย่างไรบ้าง -บทที่ 17 เหตุการณ์ภายหลังรอบระยะเวลารายงาน ต้องมีการปรับปรุงหรือไม่ -บทที่ 18 การปรับเปลี่ยนเรื่องโปรแกรมสิทธิพิเศษกรณีสะสมแต้ม 10 ฟรี 1มีหลักเกณฑ์ปฏิบัติอย่างไร และหลักเกณฑ์ในการพิจารณาว่ากิจการดำเนินการในฐานะตัวการ หรือ ตัวแทน -บทที่ 19 การรับรู้รายได้จากการขายอสังหาริมทรัพย์ มีทางเลือกในการรับรู้รายได้อย่างไร -บทที่ 20 ขั้นความสำเร็จของงานก่อสร้าง ส่งผลต่อการรับรู้รายได้อย่างไร -บทที่ 21 ผลกระทบจากการเปลี่ยนแปลงของอัตราแลกเปลี่ยนเงินตราต่างประเทศแนวทางในการรับรู้ผลต่างเป็นอย่างไร -บทที่ 22 เกษตรกรรม มีสินทรัพย์ทางการเกษตรใดบ้างที่ต้องปฏิบัติตามมาตรฐานฯ -บทที่ 23 กิจการใดบ้างที่ได้รับสิทธิ์เงินอุดหนุนจากรัฐบาล -บทที่ 24 วิธีปฏิบัติทางบัญชีและการเปิดเผยข้อมูลเกี่ยวกับอนุพันธ์อย่างไร -บทที่ 25 วิธีการรวมธุรกิจแบบใดบ้าง และหน่วยงานที่ไม่ใช่ธุรกิจต้องรวมธุรกิจแบบใด -บทที่ 26 การสำรวจและประเมินค่าแหล่งทรัพยากรแร่ หากมีมูลค่าลดลงอย่างถาวร ต้องบันทึกบัญชีอย่างไร -บทที่ 27 ข้อตกลงสัมปทานบริการ มีเงื่อนไขในการรับผลตอบแทนจากรัฐบาลอย่างไรบ้าง -บทที่ 28 วันถือปฏิบัติและการปฏิบัติในช่วงที่ผ่านมา 4.สรุปการเปลี่ยนแปลง TFRS for NPAEs ที่กระทบต่อรูปแบบและรายการย่อในงบการเงิน 1.งบกำไรขาดทุนเบ็ดเสร็จ 2.งบการเงินของกลุ่มกิจการ 3.การรวมธุรกิจ 4.สินทรัพย์ไม่หมุนเวียนที่ถือไว้เพื่อขาย 5.เกษตรกรรม
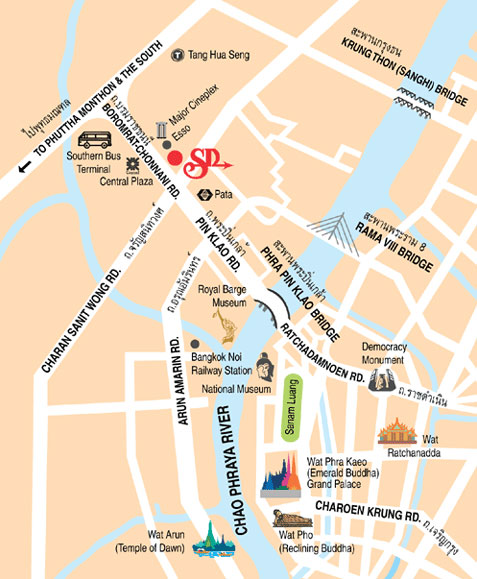
รถไฟฟ้า MRT สถานีบางยี่ขัน ทางออกที่ 1 (ห่างจากสถานี 900 เมตร)

 : InternetExplorer เวอร์ชั่น 10
ขึ้นไป
 : Firefox เวอร์ชั่น 53 ขึ้นไป
 : Chrome เวอร์ชั่น 58 ขึ้นไป