วิทยากรโดย วิทยากรผู้ทรงคุณวุฒิ
หัวข้อสัมมนา1. วัตถุประสงค์และความสำคัญของ MLI2. หลักเกณฑ์การใช้ MLI3. OECD เกี่ยวข้องอย่างไรกับ MLI และ DTA4. MLI บังคับใช้กับใคร ใช้กับเงินได้ประเภทใด5. ประเทศใดบ้างที่ต้องใช้ MLI6. MLI ที่ส่งผลกระทบต่อ DTA หลักเกณฑ์สำคัญที่พลาดไม่ได้ - Principal Purpose Test (PPT) : วิธีการทดสอบวัตถุประสงค์ของธุรกรรม- Anti-Abuse Rule เพิ่มมาตรการป้องกัน: * Hybrid mismatch * การแบ่งสัญญาเพื่อลดการเกิด PE * การใช้บริษัทตัวกลาง (Conduit Company)7. ความสัมพันธ์ระหว่าง DTA กับ MLI- ความแตกต่างระหว่าง DTA กับ MLI- DTA หัวข้อใดบ้างที่ได้รับการแก้ไขโดย MLI8.เมื่อมีการจ่ายเงินไปต่างประเทศพิจารณาอะไรก่อนหลัง- กฎหมายภาษีไทย (ภาษีหัก ณ ที่จ่าย)- อนุสัญญาภาษีซ้อน (DTA)- MLI (Multilateral Instrument) ภายใต้ OECD9. Case Studies การจ่ายเงินไปต่างประเทศ วิธีการใช้ MLI และ DTA- ค่าบริการ- ค่าสิทธิ- ดอกเบี้ย- เงินปันผล10. หลักเกณฑ์การจัดเก็บภาษีของสถานประกอบการถาวร ( Permanent Establishment : PE) - มาตรการป้องกันการหลบเลี่ยงการมี PE (ข้อบทที่ 15)11. สรุปเรื่องสำคัญ DTA ที่ถูกแก้ไขโดย MLI มีเรื่องใดบ้าง- พิสูจน์ “Substance” ของบริษัทผู้รับเงิน- มีสำนักงานจริง- มีพนักงาน- มีอำนาจบริหาร- เก็บเอกสาร:- หนังสือรับรองถิ่นที่อยู่ (Certificate of Residence) สัญญาหลักฐานการทำธุรกิจจริง)
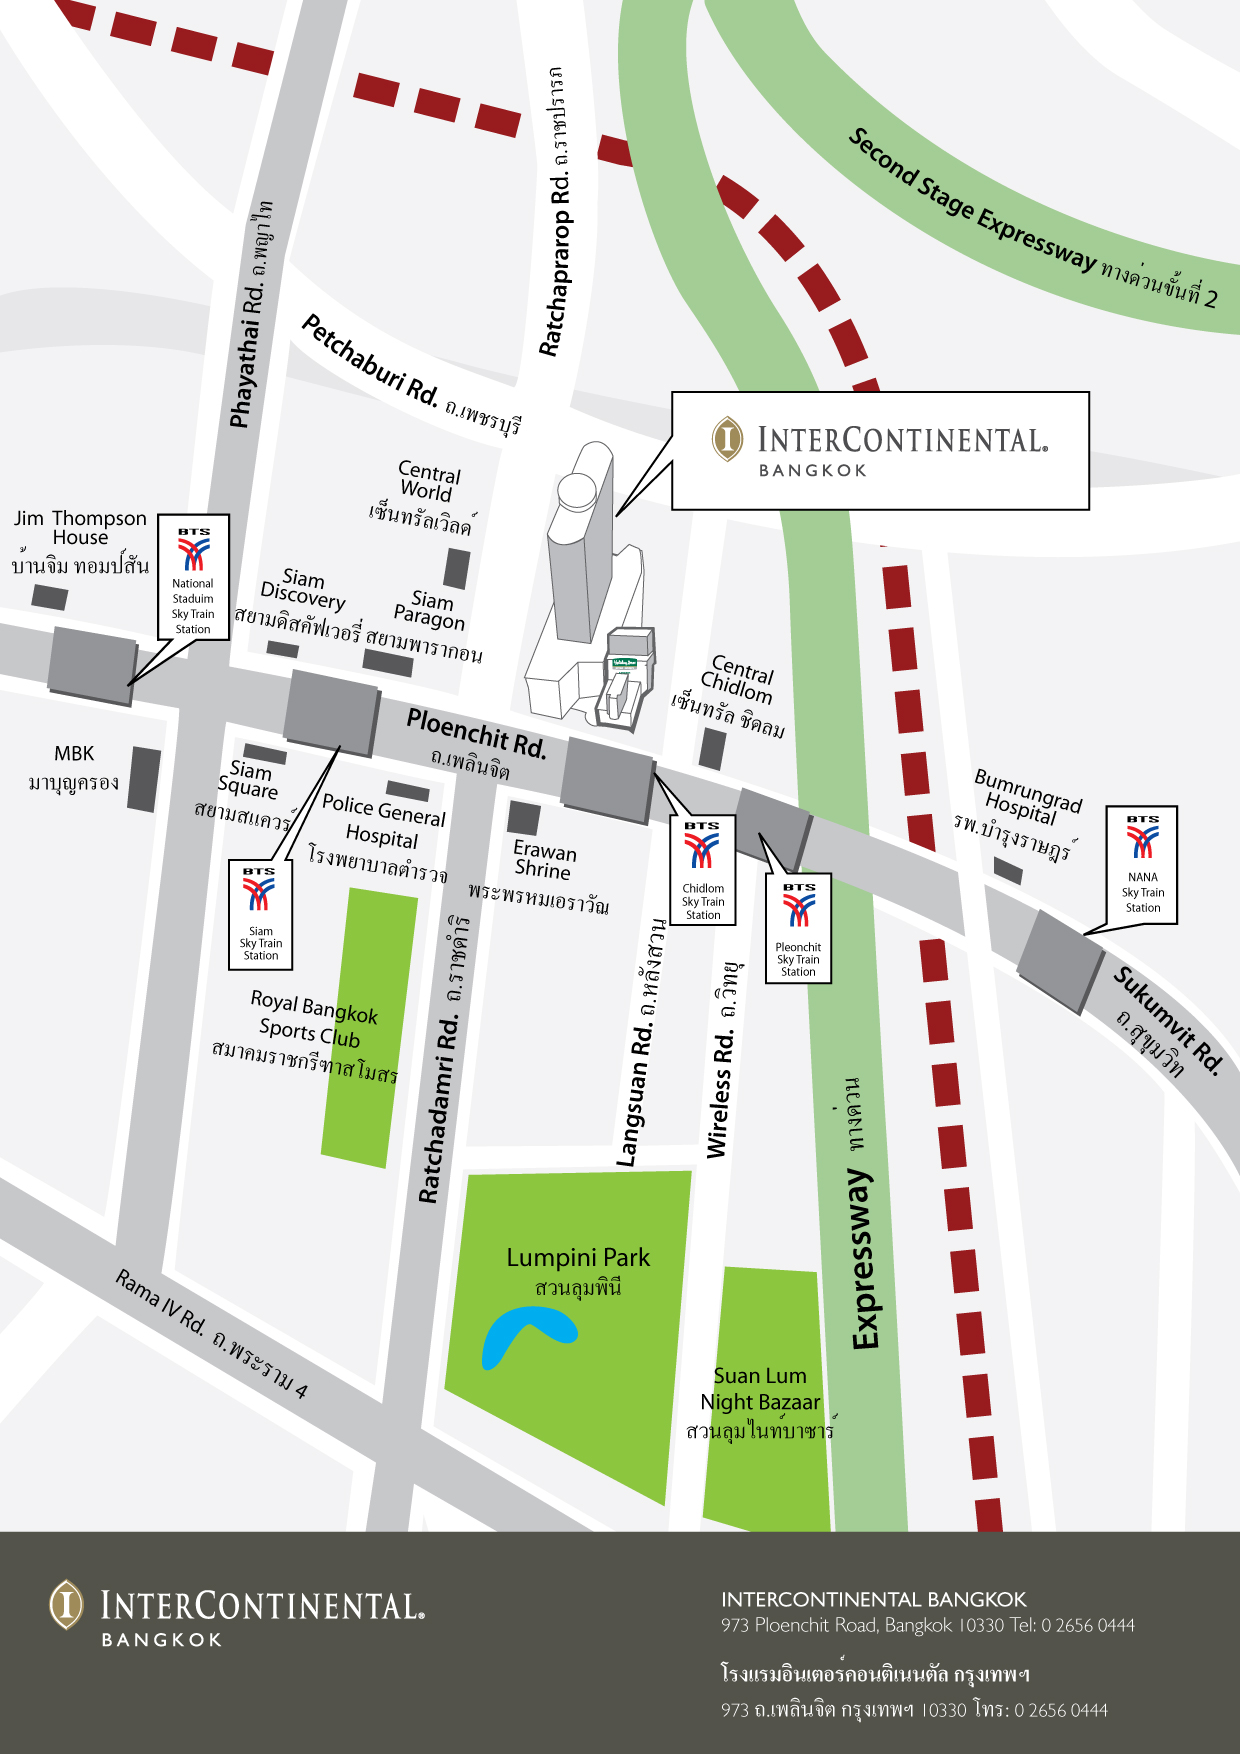
รถไฟฟ้า BTS สถานีชิดลม ทางออกที่ 6

 : InternetExplorer เวอร์ชั่น 10
ขึ้นไป
 : Firefox เวอร์ชั่น 53 ขึ้นไป
 : Chrome เวอร์ชั่น 58 ขึ้นไป