|
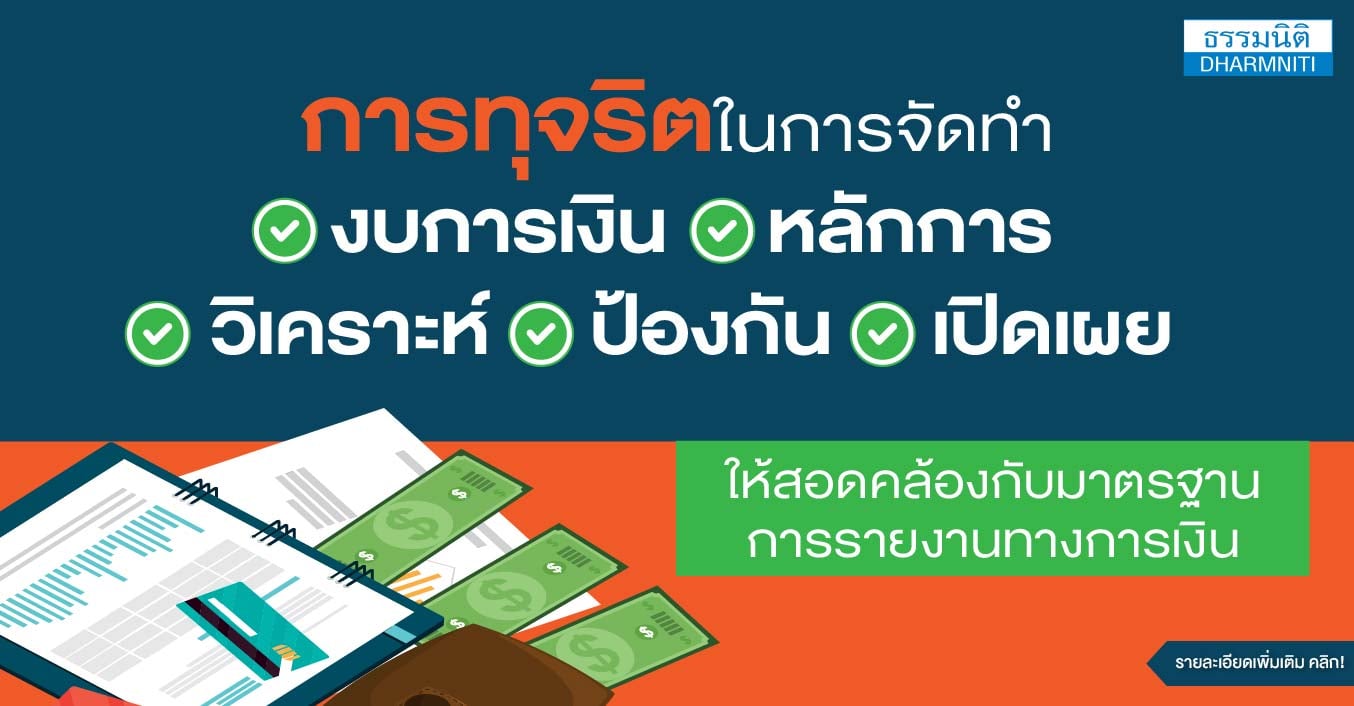
- เรียนรู้การใช้ดุลพินิจในมาตรฐานที่เสี่ยงต่อการนำเสนอข้อมูลทางการเงินที่คลาดเคลื่อน
- แยกให้ออก! ความต่างระหว่างข้อผิดพลาด vs การทุจริตในงบการเงิน
- ใช้มาตรฐานบัญชีอย่างมีสติ รู้จุดเสี่ยง รู้ทันการบิดเบือน
- ฝึกวิเคราะห์งบจริง พร้อมเครื่องมือตรวจจับและสัญญาณเตือนการทุจริต
วิทยากรโดย ดร.ธีรเศรษฐ์ เมธจิรนนท์
หัวข้อสัมมนา
1. การทุจริตในงบการเงิน
- ความหมายของ “การทุจริต” กับ “ข้อผิดพลาด” ต่างกันอย่างไร
- กรอบแนวคิด COSO กับองค์ประกอบการทุจริต (Fraud Triangle)
- ประเภทของการทุจริตทางบัญชี เช่น
* รายงานรายการทางบัญชีมากเกินไป
• การบันทึกรายได้ล่วงหน้า / เกินจริง
• การเลื่อนหรือเร่งการรับรู้ค่าใช้จ่าย
• การแสดงสินทรัพย์สุทธิสูงกว่าความเป็นจริง
* รายงานรายการทางบัญชีน้อยเกินไป
• การไม่ประมาณการหรือปกปิดหนี้สินเพื่อลดค่าใช้จ่าย
• การเปิดเผยข้อมูลไม่ครบถ้วน
• การลงรายการเท็จ
2. การใช้ดุลพินิจในมาตรฐานการรายงานทางการเงิน และโอกาสเสี่ยงในการนำเสนองบการเงินผิดพลาด
- TFRS 9 เครื่องมือทางการเงิน
- TFRS 15 รายได้จากสัญญาที่ทำกับลูกค้า
- TFRS 16 สัญญาเช่า
- TAS 1 การนำเสนองบการเงิน
- TAS 2 สินค้าคงเหลือ
- TAS 12 ภาษีเงินได้
- TAS 37 ประมาณการหนี้สิน หนี้สินที่อาจเกิดขึ้น และสินทรัพย์ที่อาจเกิดขึ้น
3. เครื่องมือทางบัญชีและการวิเคราะห์ที่ช่วยตรวจจับการทุจริต
- การวิเคราะห์งบการเงินด้วยอัตราส่วนทางการเงิน (Financial Ratio Analysis)
* การวิเคราะห์สภาพคล่องในงบการเงินอัตราส่วนสภาพคล่อง (Liquidity Ratios)
* การวิเคราะห์เงินทุนเวียนของกิจการ (Working Capital Ratio)
* การวิเคราะห์ประสิทธิภาพในการบริหารสินทรัพย์ (Assets Management Ratios)
- การประเมินคุณภาพรายได้ (Earnings Quality Analysis)
- แนวคิด Benford’s Law ในการตรวจจับตัวเลขผิดปกติ
- เทคนิค Data Analytics & Computer-assisted Audit Techniques (CAATs)
- การใช้กระบวนการสอบทานของผู้บริหาร (Management Override)
- การตรวจสอบเอกสาร (Document Examination)
- การฉ้อโกงงบการเงิน แผนการและสัญญาณเตือน (Financial Statement Fraud - Schemes and Red Flags)
4. การบริหารความเสี่ยงและการควบคุมภายในเพื่อลดโอกาสทุจริต
- การวางระบบควบคุมภายในที่ป้องกันการทุจริต
- Risk Assessment และ Fraud Risk Indicator
- แนวทางการดำเนินการเมื่อพบทุจริต (รวมถึงบทบาทของผู้สอบบัญชี)
- นโยบายการเปิดเผยข้อมูลที่ดี (Disclosure Policy)
5. Case Study
- รายการคงค้างในงบการเงินที่ส่งผลต่อสภาพคล่องของกิจการ
- วิเคราะห์กรณีงบการเงินของบริษัทจดทะเบียนที่มีปัญหาทางบัญชี
- วิเคราะห์งบการเงินไม่ถูกต้อง พร้อมแนะแนวทางจัดทำงบที่สอดคล้องกับมาตรฐาน
- การลงข้อความเท็จ และ/หรือ ทำบัญชีไม่ครบถ้วน ไม่ถูกต้อง และไม่ตรงต่อความเป็นจริงในงบการเงิน
- การตัดสินใจ อนุมัติ สั่งการ และดำเนินการให้บันทึกรายได้ที่ไม่มีจริงในงบการเงิน
|


 : InternetExplorer เวอร์ชั่น 10
ขึ้นไป
 : Firefox เวอร์ชั่น 53 ขึ้นไป
 : Chrome เวอร์ชั่น 58 ขึ้นไป